この記事の結論
- 二人暮らしの生活費は月31.5万円。
折半する共通費は約27.4万円で、1人あたり約13.7万円 - 家賃以外の必需品は2人で月約9.6万円。
家賃を除けば「生活費10万円」でも暮らせる - 生活費を左右するのは、同棲を始めるときに決める3つ。
お金の分け方、固定費の契約、生活費を払うカードだ
二人暮らしを始める前に知りたいのは、平均額ではないはずだ。
「自分たちの予算で成り立つのか」。
「折半は不公平じゃないのか」。
この2つだと思う。
我が家は30代の共働き。
私の一人暮らしの部屋に妻が越してきて同棲を始め、今は結婚して都内に家を買った。
同棲してからの22か月、二人の生活費はすべて私のカードで払い、家計簿アプリで記録してきた。
その実額で答える。
二人暮らしの生活費は月31.5万円。1人あたり13.7万円
折半する共通費は約27.4万円。
そこに各自の個人的な支出が乗る。
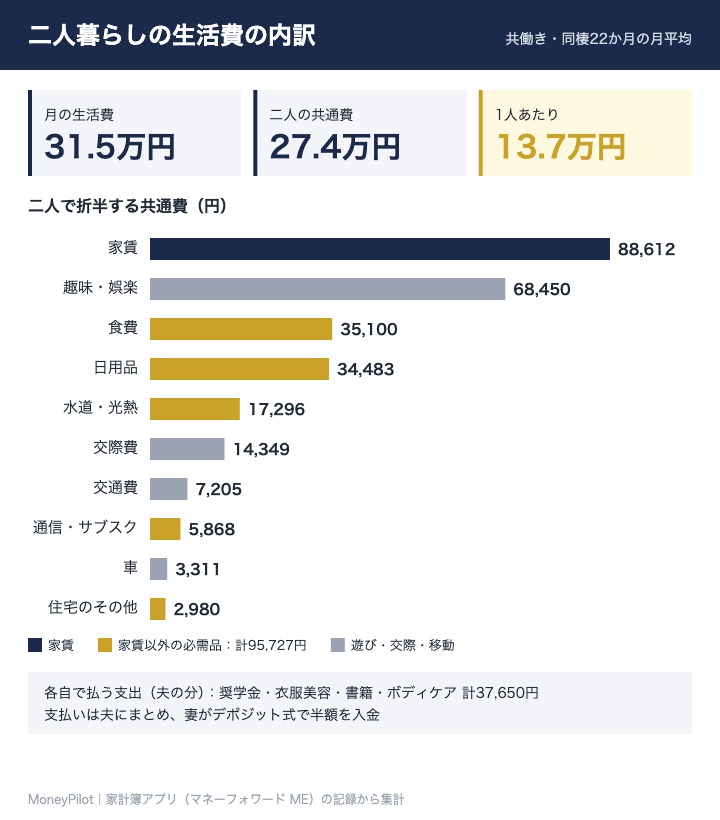
家賃・食費・日用品・光熱費・二人で出かけた遊び代は、折半する共通費。
奨学金や服、本、会社の飲み会は各自で払う。
この線引きを最初に決めておくと、「それは二人のお金なのか」で揉めない。
家賃の次に大きいのは、趣味・娯楽の月68,450円。
ここは削る対象にしていない。
理由は後半で書く。
生活費10万円で二人暮らしはできる?
家賃を除けば、できる。
我が家の共通費から、暮らしに欠かせないものだけを抜き出すとこうなる。
家賃を別にすれば、2人で月10万円でも生活は回る。
ただし、二人で出かけるお金も、友人と会うお金も残らない。
「10万円で暮らせるか」より「10万円に何を足すか」を先に決めたほうが、どちらも我慢せずに済む。
家賃は二人の手取りの2割以下にする
家賃は月88,612円。
一人暮らしのとき、手取りの約3割を目安に選んだ部屋だ。
そこに手取りがほぼ同じ妻が加わり、家賃は二人の手取りの約15〜18%まで下がった。
毎月の貯金に余裕が出たのは、この差が大きい。
一人暮らしなら手取りの3割。
二人暮らしなら2割以下。
これが家賃の目安だ。
全国平均と比べると
総務省統計局の家計調査では、2025年の二人以上の世帯の生活費は月314,001円だった。
持ち家の世帯が多いので、住居費は18,678円しか入っていない。
住居費を除くと295,323円で、我が家の家賃以外の生活費より約6.9万円多い。
子どもがいる家庭も含む数字なので、食費は月94,895円と我が家の倍以上ある。
子どもがいない共働きなら、家賃以外で月20万円台前半は十分に現実的だ。
決めたこと①:支払いは1人にまとめ、相手はデポジットで入れる
毎月の精算はいらない。
足りなくなりそうなときに入金してもらうだけだ。
我が家の共通費は、すべて私のカードと口座から払っている。
妻は先にまとまった額を入金しておき、残りが減ってきたら追加で入れる。
前払いのチャージ式だ。
- レシートを見せ合う作業がない
- 毎月計算して振り込む手間もない
- 家計簿アプリは私の分をつなぐだけで、二人の生活費が全部見える
折半は「お金も家事も」半分にする
「同棲の生活費を折半するのはおかしい」という声は多い。
理由はたいてい2つ。
収入差があるのに同じ額を出させること、家事が片方に偏ることだ。
我が家は、私の収入が妻より少し多い。
それでも計算が楽なので、完全に折半にしている。
割合で見れば妻の負担のほうが重い。
だから掃除などは、言われる前に私がやる。
結果として、家事もほぼ半分ずつになった。
折半がうまくいく3つの条件
- 二人の手取りの差が小さい
- 家事も半分ずつ。収入が多い側が多めに持つ
- 支払う側に付くポイントの使い道を、二人で決めている
手取りの差が大きいなら、折半より「手取りの比率で分ける」ほうが不公平感は少ない。
手取りが30万円と20万円なら、6対4で出し合う形だ。
決めたこと②:生活費を払うカードを1枚にして、入会特典を取る
二人分の生活費を1枚に集めると、カードの入会特典が「普通に暮らすだけ」で取れる。
クレジットカードの入会特典には、「入会から3か月で◯万円使うと、◯万円分戻る」という条件が多い。
一人分の生活費だと届かない金額でも、二人分ならすぐに届く。
我が家の共通費は月約27.4万円。
3か月なら約82万円になる。
たとえば「3か月で30万円使えば2万円分」という条件なら、1か月ちょっとで達成できる。
無理な買い物をする必要がない。
私はこの方法も使って、これまでにカードを約10枚作った。
特典は1枚あたり2〜3万円分で、合計20〜30万円分になる。
貯まったポイントやマイルは、ディズニーなど二人の旅行に使ってきた。
妻もそれを知っているので、「私だけが得をしている」とはならなかった。
ポイントを使った旅行の総額はWDW旅行10日間の費用記事で全部出している。
生活費をマイルに変えるカードの使い分けはJALカードと三井住友カードの記事にまとめた。
カードを何枚も持つと、明細の管理が追いつかなくなる。
我が家は家計簿アプリのマネーフォワード MEの有料版で、すべてのカードをまとめて見ている。
カードが1〜2枚なら無料版で足りる。
決めたこと③:固定費は、引っ越しのタイミングで契約し直す
二人暮らしを始めると、スマホ・ネット・電気の契約を見直すきっかけが必ず来る。
そのときに安い契約へ切り替える。
スマホ代:夫婦2回線とも、ほぼ0円
私も妻も楽天モバイルを使い、毎月の料金を楽天ポイントで払っている。
妻は以前、ドコモの使い放題プランで月5,000円前後(割引後)かかっていた。今は楽天モバイルの月3,168円(家族割後)をポイントで払っているので、現金の支払いは年約6万円減った。料金そのものの差は月1,760円だ。
楽天モバイルの料金は、その月に使ったデータ量で決まる。
3GBまでなら1,078円、20GBまでなら2,178円、無制限でも3,278円だ(税込・楽天モバイル公式・2026/09/28確認)。
ポイントは、ふだんの支払いで貯まる。
たとえば通勤の定期代や昼食代、日用品など月4万円を楽天カードで払うと、400ポイント。
さらに楽天モバイルを契約していると、楽天市場で買い物したときのポイントが上乗せされる。
楽天カード払いと合わせて、ポイントはおよそ7倍になる(楽天市場公式・2026/09/29確認)。
楽天市場で月1万円の買い物をすれば、約700ポイント。
ふだんの支払いと合わせて約1,100ポイントになり、3GBまでの料金を払える。
▼ 使ったデータ量だけの料金。楽天ポイントでも払える
楽天モバイルと格安SIMの使い分けは、楽天モバイルの記事で実額つきでまとめている。
ネット回線:物件の「ネット込み」を先に確認する
同棲を始めた部屋は、マンション全体でネット回線を契約している物件だった。
自分で光回線を引くより安かったので、そのまま使った。
物件選びの段階で「インターネット無料」「ネット込み」かどうかを確認すると、回線選びの手間ごと省ける。
ネット込みでない部屋なら、光回線は自分で選ぶことになる。
選び方は光回線の記事にまとめた。
電気:引っ越しで新しく契約するときが一番得
引っ越すと、電気は必ず新しく契約する。
電力会社には、新規契約でキャッシュバックやポイントが付くキャンペーンが多い。
我が家は1年に1回ほど電力会社を乗り換えている。
1回あたりの還元は約1万円だ。
使うお金は削らない。削るのは「なんとなく」だけ
二人の時間に使う月6.8万円はそのまま。
そのかわり、気づかずに出ていくお金を止めた。
サブスクは3つだけ。あとは見る月だけ入る
同棲を始めたとき、二人合わせるとサブスクが6つ重なっていた。
今ずっと払っているのは3つだけだ。
- YouTube:毎日使うのでファミリープランに1本化
- Disney+:ずっと契約
- Amazonプライム:私だけ継続
Netflix・Hulu・U-NEXTは、見たい作品がある月だけ入る。
入った翌日に解約の手続きをしておくと、払い忘れが起きない。
コンビニと服の「ついで買い」をやめた
以前は外に出るたびにコンビニで飲み物を買っていた。
今は水筒を持ち歩き、朝早く出かける日は前の晩におにぎりを作る。
服は毎月1〜2万円使っていた。
妻の収納を空けるために手持ちを絞り、買う前に捨てる服を決めるようにした。
今は服と美容を合わせて月1万円ほどだ。
削る場所を先に決めると、使う場所で迷わなくなる。
趣味・娯楽にお金を使えているのは、このおかげだ。
家を買う前に、FPに「借りられる上限」を聞いた
生活費が見えていたから、住宅ローンの判断が早かった。
同棲してから、結婚式、新婚旅行、家の購入が立て続けに来た。
家を買う前に、会社の福利厚生にあるファイナンシャルプランナー(FP:お金の専門家)の無料相談を受けた。
家計簿の数字を見せると、「この生活費なら問題ない」と言ってもらえた。
自分たちで決めるのが一番怖いのは、いくらまで借りていいかだ。
その上限が分かったのは、相談した甲斐があった。
会社にFP相談の制度がなくても、無料で家計を見てもらえるサービスはある。
この記事の方法で生活費を出してから相談すると、話が早い。
反省点もある。
結婚式と旅行のための積立を、新NISAに入れていた。
使う時期が来て取り崩すうちに、生活費3か月分の貯金(生活防衛費)ぎりぎりまで減った。
使う時期が決まっているお金は、預金で分けておくべきだった。
二人暮らしを始める前に決める5つのこと
- 家賃は二人の手取りの2割以下にする
- 家賃以外の必需品は、2人で月10万円前後で見積もる
- 支払いは1人のカードにまとめ、相手はデポジットで入れる
- 引っ越しのタイミングで、スマホ・ネット・電気を契約し直す
- 大きな出費の前に、生活費を出してからFPに相談する
▼ 二人暮らしのお金、次に決めるならこの記事
- スマホ代を下げる:楽天モバイルと格安SIMの実額
- ネット代を下げる:光回線の選び方
- 生活費をマイルに変える:JALカード×三井住友カードの使い分け
- 旅行保険はカードで無料にする:年会費無料カードの海外旅行保険
- 貯金の置き場所を決める:新NISAの始め方
- 夫婦でふるさと納税:2026年はふるなびにした理由