この記事の結論
- ペアローンは備えなしなら危ない。
我が家は「借りる上限を聞く」「団信」「返済の余裕」の3つで備え、5,960万円・自己資金0円で買った - 実額は、物件5,480万円、月の返済142,577円(手取りの約24〜29%)、諸費用約420万円、入居まわりの出費で約105万円
- 家賃と駐車場代からの上乗せは月4万円弱。神奈川県の郊外から23区の戸建てに移れることが、即決の決め手だった
ローンが実行された日、家計簿アプリの明細を足すと、1日で約5,750万円が動いていた。
その日の支払いは、すべてペアローンの5,960万円から払われた。
自己資金は0円だ。
「ペアローンは、やばい」
「頭金がないなら、買うな」
家を買おうとすると、必ずこの言葉に当たる。
我が家は30代の共働き。
23区の新築戸建てを、ペアローン・自己資金0円で買った。
やばいのかどうか、明細を全部出して答える。
お金が動いた順番
お金が大きく動いたのは、契約でも入居でもなく、ローン実行日の1日だった。
契約は、まだ建っていない設計図の段階だった。
そこから入居までに、お金の話は次の順に出てきた。
- 資金計画表をもらう:諸費用は概算約420万円
- オプション工事を決める:71.7万円(食器棚・コンセント・有線LAN)
- 表題登記の見積書が届く:10.9万円
- ローン実行日:1日で約5,750万円が動く
- 引越し:11万円
- 初回の返済
本審査が通っても、ローンが実行される当日までは確定しないと聞いていた。
だから分割払いは使わず、クレジットカードの使い方もいつも以上に気をつけた。
ローン実行日は、あっけなく終わった。
お金が動いて、家が自分たちのものになった。
大きな鍵を持って新居で写真を撮ることもなく、実感はほとんどなかった。
「買った」と感じたのは、引越しを終えてからだ。
どんな場面だったかは、最後に書く。
「ペアローンはやばい」と言われる3つの理由に答える
やばいのは、備えていないペアローンだ。
我が家は3つの不安に、それぞれ備えた。
①片方が働けなくなったら
いちばん多い不安がこれだ。
備えは団信。
ローンを借りた人に万一があったとき、残高が保障される保険だ。
PayPay銀行の公式サイトによると、ペアローン向けの連生団信では、二人のうち一方が死亡・高度障害の状態になると、二人のローン残高がともに0円になる。
我が家は「ペアローン連生団信 がん100%保障団信」にした。
お互いの家族にがんが多いので、がんの保障を厚くしたかった。
全疾病・失業・災害の保障も付けている。
PayPay銀行の公式サイトによると、保障を厚くするほど金利は上乗せされる。
収入合算ではなくペアローンにしたのは、この連生団信を付けられるのがペアローンだったからだ。
では、この備えにいくら払っているのか。
契約書には、この団信(がん100%+全疾病・失業・災害保障)の上乗せ金利が年0.400%と書かれている。
契約時の金利1.48%には、この上乗せが入っている。
上乗せ分だけで、月の返済は約1.2万円増えている。
49年では、約700万円になる計算だ。
変動金利なので、金利が変われば額も変わる。
安くはない。
それでも、お互いの家族にがんが多い我が家は、この備えを選んだ。
②収入が止まったら返せなくなる
正直に書く。
片方の収入が止まると、返済は手取りの約半分になる。
手取りは二人とも月25〜30万円ほど。
一人分の収入だけで142,577円を払うと約48〜57%だ。
団信には失業の保障も付けたが、保障には条件がある。
この不安は貯金と、二人とも働き続けることで埋めるしかない。
備えきれない不安は、これ1つだ。
③そもそも借りすぎではないのか
二人で働いている間の返済は月142,577円。
世帯の手取りは月50〜60万円なので、約24〜29%になる。
この割合が低いほど、収入が減ったときに耐えやすい。
我が家は約24〜29%に収まっている。
我が家の実額:5,480万円の家に5,960万円を借りた
借りた額が物件価格より多いのは、諸費用とオプション工事もローンに入れたからだ。
- 物件価格:5,480万円(土地3,280万+建物2,200万・税込)
- 借入:夫3,500万円+妻2,460万円=5,960万円
- 金利:夫婦とも1.48%(変動)
- 返済期間:49年
- 月の返済:夫83,728円+妻58,849円=142,577円
- 自己資金:0円
契約のときに前金として50万円を渡した。
この50万円は引き渡しのときに返ってきた。
手元の現金は、物件代にも諸費用にも使っていない。
月4万円弱の上乗せで、郊外から23区の戸建てへ
旧居の家賃は月89,890円(管理費込み)だった。
駐車場代は別で、月1.4万円かかっていた。合わせて103,890円だ。
新居は車庫つきで、駐車場代はかからない。
ローンの返済は142,577円。
毎月の支払いは、月4万円弱増えた。
それでも即決だった。
神奈川県の郊外に住んでいた我が家が、この上乗せで23区の戸建てに移れる。
この差が、決め手になった。
実は、探し始めの頃は諦めかけていた。
希望に合う物件が見当たらず、築30年以上の中古しか無理なのかと思っていた。
流れが変わったのは、内覧だった。
我が家が買った家は、まだ建っていなかった。
似た雰囲気の別の家を見せてもらうと、暮らしのイメージがついた。
狭小住宅と言われる広さでも、3LDKあれば十分だと判断できた。
暮らしは、お金以外の面でも変わった。
いちばん喜んでいるのは妻だ。通勤時間が30分近く短くなった。
私は在宅勤務が多いので、通勤の変化は感じない。
デメリットもある。
最寄駅までの時間が、郊外では3分だったが、今は15分になった。
ただ、実家は最寄駅まで20分だった。自家用車もあるので、そこまで不便とは感じていない。
勤務地へ向かう路線は満員電車にならず、精神的な不満もない。
実質の負担は、住宅ローン減税でもう少し下がる。
年末のローン残高の0.7%が、所得税などから戻る制度だ。
ペアローンなら、夫婦それぞれが対象になり得る。
我が家は、夫婦それぞれが確定申告をする。
戻る額は、住宅の性能や納めている税額で変わる。
我が家は、いくら戻るかまだ分からない。
初年度は確定申告が必要になる。
もう1つ、利息も増える。
金利1.48%のまま49年払うと、返済の合計は約8,380万円。
借りた5,960万円との差、約2,420万円が利息になる。
変動金利なので、実際の額は金利しだいで変わる。
金利が変わらない前提の試算だ。
49年にしたのは、別に生命保険に入らなくて済むことと、毎月の支払いを少しでも下げるため。
49年ローンの考え方は49年ローンの記事にまとめた。
諸費用は約420万円。最大は仲介手数料
物件価格とは別にかかる諸費用は、物件価格の約7.7%だった。
いちばん大きいのは仲介手数料で、約45%を占める。
建売でも、仲介手数料はかかった。
次の金額は、購入前にもらった資金計画表の概算だ。
- 仲介手数料:約187万円(ローン実行日に実際に払った額は約181万円)
- 融資手数料:約130万円(借入額の2.2%)
- 登記関係:約64万円
- 火災保険:約20万円(5年一括の目安)
- 印紙代:9万円
- 事務手数料:3.3万円
- 不動産取得税:資金計画表では0円(軽減後)。請求は未着で、実際の額は未確定
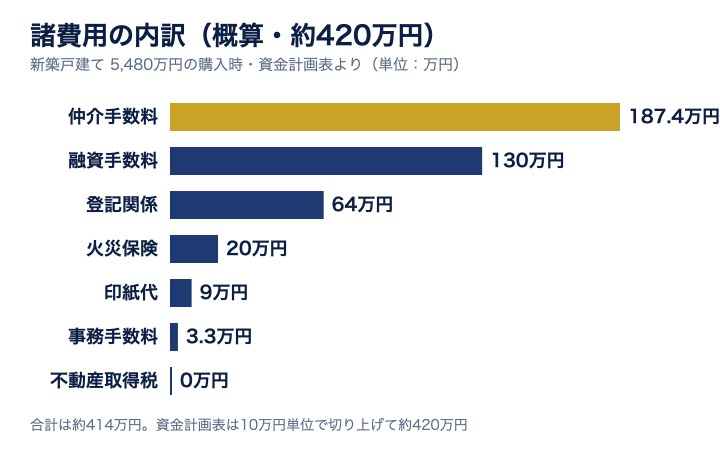
これらを足すと約414万円。
資金計画表は10万円単位で切り上げて、約420万円と書いてあった。
融資手数料は借入額にかかるので、ペアローンだと二人分になる。
私の分は77万円、妻の分は計算上約54万円だ。
不動産取得税は、買ってしばらくしてから納税通知書が届く税金だ。
東京都主税局のページによると、新築住宅は床面積などの要件を満たせば、住宅の価格から1,200万円が引かれる。
宅地も、価格の2分の1が課税の基準になる。
計算結果がマイナスなら税額は0円だ。
軽減を受けるには、申請が必要な場合もある。
我が家は通知書がまだ届かず、いくらになるか分からない。
固定資産税の日割り精算も、請求はまだ届いていない。
入居まわりの出費は、概算で約105万円かかった
ローンに入れなかった出費は、家電・家具・カーテンと引越しだった。
ここが想定より重かった。
- エアコン3台・テレビ・洗濯機(まとめ買い):約45万円
- 冷蔵庫:約15万円
- ソファ:8万円
- ニトリのカーテン(施工込み)と収納グッズ:約26万円
- 引越し:11万円
エアコン3台とテレビと洗濯機は同時に買った。
元値の合計は約64万円。
割引で約45万円になり、約19万円安くなった。
割引の中身は、MNP(他社からの乗り換え)と、ヨドバシカメラのクレジットカード新規発行の特典だ。
MNPは1回線で約3万円、4回線で約12万円。
残りの約7万円が、カードの特典にあたる。
回線の乗り換えが条件なので、誰にでも使える方法ではない。
光回線は、ソフトバンク光にした。
ワイモバイルへのMNPと同時に申し込むと、キャッシュバックがつく。
この分は、家電を買うときの割引として引かれた。
電気も同じ理由で、ドコモにした。
ガスは東京ガスのままだ。
床暖房に関するプランがあり、それより安くなる契約が他に見つからなかった。
ここに、表札や防カビ加工などの細かい出費も乗った。
金額は把握しきれていない。
お金以外にも、想定外があった。
二人ともミニマリストとは程遠く、引越しにあたっての断捨離が大変だった。
もうひとつは、まとめ買いだ。
これまでは、ポイ活も兼ねて、洗剤など腐らない重いものをまとめ買いしていた。
新居では、それがやりづらい。
暮らしのなかで感じている、数少ないマイナスだ。
引越しは、サカイ、ファミリー引越センター、アリさんマークの3社に見積もりを取り、ファミリーにした。
決め手は、クレーン作業を確約してくれたことと、いちばん安くしてくれたこと。
付属の段ボールはいちばん少なかったが、自分で用意できるあてがあった。
見積もりが1社だけだと、高いのか安いのか分からない。
3社を比べて、はじめて11万円が高くないと判断できた。
旧居の退去では、敷金からクリーニングなどの借主負担として約9.2万円を示された。
後日戻ってきた敷金は約12.3万円だった。
家賃とローンが重なったのは、1か月だけだ。
住宅ローン控除で戻るお金:我が家は夫婦とも特例で、上限は1人あたり年21万円
買ったあとに戻ってくるお金もある。
住宅ローン控除だ。
国税庁の公式サイト(令和8年4月1日現在の法令等)によると、新築の住宅に2026年か2027年から住み始めた場合、控除は13年間続く。
毎年の控除額は年末のローン残高の0.7%で、上限は家の区分によって決まる。
- 長期優良住宅・低炭素住宅:年31.5万円(特例は35万円)
- ZEH水準省エネ住宅:年24.5万円(特例は31.5万円)
- 省エネ基準適合住宅:年14万円(特例は21万円)
特例の対象は、国土交通省のQ&Aによると、19歳未満の扶養親族がいる人か、40歳未満で配偶者がいる人だ。
ペアローンは、夫婦それぞれが自分の借入について控除を受ける。
上限が1人ずつに当てはまるので、省エネ基準適合住宅なら2人分で年28万円、13年で最大364万円になる。
特例の対象なら年42万円、13年で最大546万円だ。
この合計は、公式の上限額を私が2倍して計算した。
国税庁の質疑応答事例によると、控除の対象になるのは各人が自分の持分を取得するための借入だけなので、借入額と持分の割合がずれると、多い側の控除が減る。
ただし、満額戻るとは限らない。
控除は所得税から引く仕組みなので、納めた所得税が上限より少ない年は、その分しか戻らない。
ローン残高が減って、14万円の上限に当たる残高(14万円÷0.7%で計算すると約2,000万円)を下回れば、額も減っていく。
我が家の家は、省エネ基準適合住宅として扱える。
建築確認を受けたのが2025年4月以降で、国税庁の公式サイトによると、その場合は検査済証の写しだけで省エネ基準適合の証明になるからだ。
断熱や一次エネルギーの等級(ZEH水準にあたるか)は、書類で確認できていない。
そのため、いちばん低い区分で計算した。
我が家は、夫婦とも特例の対象にあたる。
そのため上限は、1人あたり年21万円、2人で年42万円だ。
実際に戻る額は、それぞれが納める所得税の額で決まる。
年21万円ずつ戻るかどうかは、確定申告の数字が出てから分かる。
手続きは、住み始めた翌年の確定申告で行う。
我が家は夫婦それぞれが確定申告をするので、2年目以降も申告のなかで手続きすることになる。
会社員だけの家庭は、2年目以降は年末調整で済む。
これから買う人は、契約の前に3つ確認してほしい。
建築確認を受けた時期、家の区分(省エネ基準適合・ZEH水準・長期優良のどれか)、住み始める年だ。
2025年4月以降の新築は省エネ基準への適合が義務になった。
区分で上限が最大2倍以上変わるうえ、2028年以降に住み始める場合は省エネ基準適合住宅の扱いが変わる。
所得や床面積などの要件も、国税庁の公式サイトで確認しておこう。
あなたは買える? 買う前の5つの確認
我が家の実額から、買う前に確認したいことを5つにまとめた。
いちばん先にやるのは1番だ。
- ①借りていい上限を人に聞く
- ②諸費用は物件価格の約7〜8%を見込む
- ③返済額が手取りの何%になるかを出す
- ④片方の収入が止まったときの返済割合を先に計算しておく
- ⑤入居後の家電・家具・カーテンに約100万円を見込む
我が家は、会社の福利厚生のFP無料相談で、借りていい上限だけ聞いた。
細かい話は覚えていない。
覚えているのは、6,000万円くらいまでなら問題ないと分かったことだけだ。
実際の借入は5,960万円で、その範囲に収まった。
借りられる上限が数字で分かると、「買う・買わない」が気分ではなく数字で決められる。
会社に制度がなくても、無料で相談できるサービスはある。
②〜⑤は、自分の数字で今すぐ計算できる。
手取りと借りたい額を紙に書いて、我が家の数字と並べてみてほしい。
- ②諸費用:我が家は物件価格の約7.7%
- ③返済の割合:我が家は手取りの約24〜29%
- ④片方が止まった場合:我が家は約48〜57%
- ⑤家電・家具・カーテンなどの出費:我が家は約105万円
③④の割合が高いほど、収入が減ったときに苦しくなる。
高いと感じたら、借入額や期間を見直す余地がある。
これから物件を探す人は、気になる物件の資料をまとめて取り寄せられる
まとめ:買えた。ただ「やばくない」とは言い切れない
5,960万円、自己資金0円、月142,577円。
この数字が、我が家の実額だ。
片方の収入が止まると、返済は手取りの約半分になる。
利息は約2,420万円。
入居まわりの出費で、約105万円が消えた。
それでも我が家は、上限を確認し、団信で備え、返済が手取りの約24〜29%に収まる範囲で買った。
月4万円弱の上乗せで、23区の戸建てに住めている。
買う決断のときに、不安を感じた瞬間はなかった。
自分たちに合う物件だったからだ。
探し始めの頃は諦めかけていたので、出会えたこと自体が大きかった。
ローン実行日はあっけなかった。
「買った」と実感したのは、引越しを終えて、新居で暮らし始めてからだ。
賃貸のころは、気にしてできなかったことがある。
壁にポスターを貼る。フローリングにフロアマットを敷く。
それを平然とできるようになった。
そんな小さなことで、買ったのだと実感した。
これはあくまで我が家の実額。
借りられる額と返せる額は、家庭ごとに違う。
買う前に、数字で確認してほしい。
二人暮らしの生活費の全体は生活費の記事にまとめた。